টিন-সার্টিফিকেট থাকলেই ট্যাক্স রিটার্ন দাখিল করতে হবে। এই ব্যাপারটা অনেকেই জানতেন না। বিভিন্ন কারণে টিন-সার্টিফিকেট খুলেছিলেন তারপর আর সেটি ব্যবহারও করেননি। কিন্তু ২০২৬-২০২৭ অর্থবছরে ট্যাক্স রিটার্নের সময় এসে জানলেন গত কয়েক বছরে রিটার্ন দাখিল না করায় জরিমানা হয়েছে আপনার।
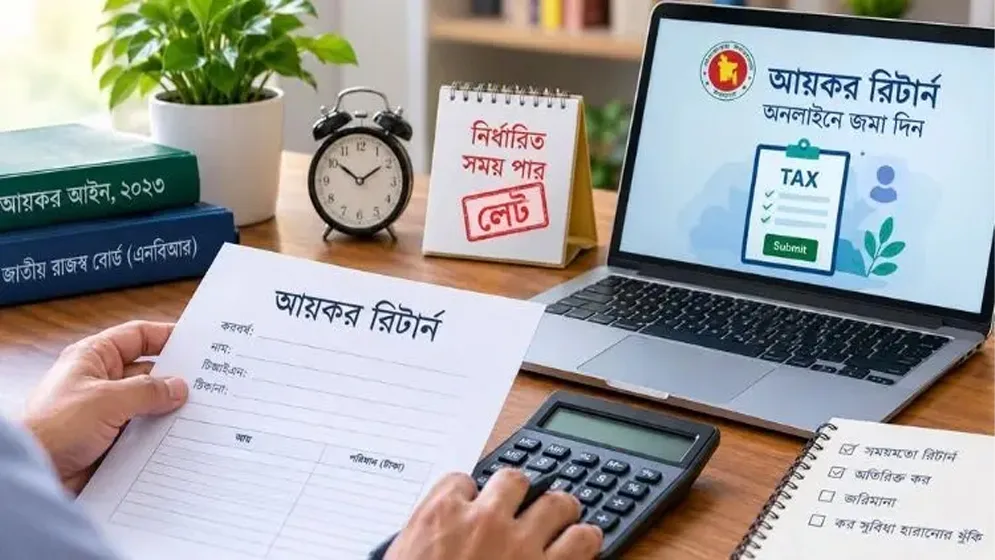
এই সমস্যার সমাধান কিছুটা হলেও করতে পারেন বিলম্ব রিটার্ন দিয়ে। এমনকি টিন-সার্টিফিকেট বাতিল করতে হলেও এখন এটি আপনাকে করতে হবে। আয়কর রিটার্ন জমা দেওয়ার নির্ধারিত সময় পেরিয়ে গেলেও তাই চিন্তার কিছুটা কারণ থাকলেও রিটার্ন দেওয়া বন্ধ রাখবেন না। বাংলাদেশের আয়কর আইন অনুযায়ী, নির্ধারিত সময়ের পরে রিটার্ন জমা দেওয়ার সুযোগ রয়েছে। তবে কখন রিটার্ন জমা দিচ্ছেন এবং কর কর্তৃপক্ষের নোটিশ পেয়েছেন কি না, তার ওপর নির্ভর করে অতিরিক্ত কর দিতে হতে পারে। এছাড়া দেরিতে রিটার্ন জমা দিলে কিছু কর অব্যাহতির সুবিধাও হারাতে পারেন। তাই বিলম্ব রিটার্ন কী, কারা দেবেন এবং বাড়তি করের হিসাব কীভাবে হবে, তা জেনে রাখা জরুরি।
বিলম্ব রিটার্ন কী?
সহজ ভাষায়, আয়কর রিটার্ন জমা দেওয়ার নির্ধারিত সময়সীমা পার হওয়ার পর যে রিটার্ন জমা দেওয়া হয়, তাকে বিলম্ব রিটার্ন বলে। আয়কর আইন, ২০২৩-এর ১৭৪ ধারায় এ বিষয়ে বিধান রয়েছে। ২০২৬ সালের অর্থ আইনে এই ধারায় পরিবর্তন আনা হয়েছে, যা ১ জুলাই ২০২৬ থেকে কার্যকর হয়েছে। তবে সব ক্ষেত্রে নির্ধারিত সময় পার হওয়ার অর্থ একই নয়। ২০২৬-২৭ করবর্ষে স্বাভাবিক ব্যক্তি করদাতারা পুরো করবর্ষে নির্দিষ্ট নিয়মে রিটার্ন জমা দিতে পারবেন। কোন সময়ে রিটার্ন দিচ্ছেন, তার ভিত্তিতে কর প্রণোদনা বা অতিরিক্ত করের হিসাব হবে।
কারা বিলম্ব রিটার্ন দেবেন?
যাদের আয়কর রিটার্ন জমা দেওয়া আইনত বাধ্যতামূলক, অথচ তারা নির্ধারিত সময়ের মধ্যে তা জমা দেননি, তাদের বিলম্ব রিটার্ন দিতে হতে পারে। যেমন-
আয়কর আইন, ২০২৩-এর ১৭০ ধারায় ২০২৬ সালের অর্থ আইনের মাধ্যমে স্বাভাবিক ব্যক্তি করদাতাদের জন্য সময়ভিত্তিক ব্যবস্থা চালু করা হয়েছে। নিয়মটি হলো-
করবর্ষ শেষ হওয়ার পরও রিটার্ন জমা না দিলে আয়কর আইনের ১৭৪ ধারা অনুযায়ী অতিরিক্ত করের পরিমাণ বাড়তে পারে।
নিজে থেকে বিলম্ব রিটার্ন দিলে: পরিশোধযোগ্য করের ১০ শতাংশ অথবা ৫ হাজার টাকা যেটি বেশি, সেই পরিমাণ অতিরিক্ত কর দিতে হবে।
কর কর্তৃপক্ষের নোটিশের পর রিটার্ন দিলে: নির্দিষ্ট আইনগত পরিস্থিতিতে পরিশোধযোগ্য করের ১৫ শতাংশ অথবা ১০ হাজার টাকা যেটি বেশি, সেই পরিমাণ অতিরিক্ত কর দিতে হবে।
উদাহরণ হিসেবে বলা যেতে পারে, ধরুন কারো পরিশোধযোগ্য কর ২০ হাজার টাকা হলে করবর্ষ শেষ হওয়ার পর নিজে থেকে রিটার্ন জমা দেওয়ার ক্ষেত্রে ১০ শতাংশ হিসাবে ২ হাজার টাকা আসে। কিন্তু ন্যূনতম অতিরিক্ত কর ৫ হাজার টাকা হওয়ায় তাকে অতিরিক্ত ৫ হাজার টাকা দিতে হবে। অর্থাৎ মূল করের সঙ্গে মোট ২৫ হাজার টাকা দিতে হবে, যদি অন্য কোনো কর বা দায় প্রযোজ্য না থাকে।
দেরিতে রিটার্ন দিলে কি কর ছাড় পাওয়া যাবে?
বিলম্ব রিটার্নের ক্ষেত্রে নির্দিষ্ট কিছু ব্যতিক্রম ছাড়া অন্যান্য কর অব্যাহতির সুবিধা পাওয়া নাও যেতে পারে। ফলে সময়মতো রিটার্ন দিলে যে আয় করমুক্ত থাকার সুযোগ পেত, দেরিতে জমা দেওয়ার ক্ষেত্রে সেই আয়ের ওপরও কর হিসাব করতে হতে পারে। তাই শুধু অতিরিক্ত কর নয়, কর অব্যাহতি হারানোর বিষয়টিও মাথায় রাখা জরুরি।
কী করবেন?
রিটার্ন জমা দিতে দেরি হয়ে গেলে আর অপেক্ষা না করে আয়, বিনিয়োগ, উৎসে কর কর্তন, সম্পদ ও দায়ের তথ্য প্রস্তুত করুন। এরপর জাতীয় রাজস্ব বোর্ডের ই-রিটার্ন পোর্টাল ব্যবহার করে প্রযোজ্য নিয়মে রিটার্ন জমা দিতে পারেন। নির্দিষ্ট পরিস্থিতিতে করের হিসাব জটিল হলে কর আইনজীবী বা অভিজ্ঞ কর পরামর্শকের সাহায্য নেওয়া ভালো।
মনে রাখবেন, নির্ধারিত সময়ে রিটার্ন জমা দেওয়া আর করবর্ষ শেষ হওয়ার পর বিলম্ব রিটার্ন জমা দেওয়া এক বিষয় নয়। তাই আপনার করদাতার ধরন, রিটার্ন জমার সময় এবং কোনো নোটিশ পেয়েছেন কি না এসব যাচাই করে সঠিক নিয়মে রিটার্ন জমা দিন।
সূত্র: বাংলাদেশের আয়কর আইন
এই সমস্যার সমাধান কিছুটা হলেও করতে পারেন বিলম্ব রিটার্ন দিয়ে। এমনকি টিন-সার্টিফিকেট বাতিল করতে হলেও এখন এটি আপনাকে করতে হবে। আয়কর রিটার্ন জমা দেওয়ার নির্ধারিত সময় পেরিয়ে গেলেও তাই চিন্তার কিছুটা কারণ থাকলেও রিটার্ন দেওয়া বন্ধ রাখবেন না। বাংলাদেশের আয়কর আইন অনুযায়ী, নির্ধারিত সময়ের পরে রিটার্ন জমা দেওয়ার সুযোগ রয়েছে। তবে কখন রিটার্ন জমা দিচ্ছেন এবং কর কর্তৃপক্ষের নোটিশ পেয়েছেন কি না, তার ওপর নির্ভর করে অতিরিক্ত কর দিতে হতে পারে। এছাড়া দেরিতে রিটার্ন জমা দিলে কিছু কর অব্যাহতির সুবিধাও হারাতে পারেন। তাই বিলম্ব রিটার্ন কী, কারা দেবেন এবং বাড়তি করের হিসাব কীভাবে হবে, তা জেনে রাখা জরুরি।
বিলম্ব রিটার্ন কী?
সহজ ভাষায়, আয়কর রিটার্ন জমা দেওয়ার নির্ধারিত সময়সীমা পার হওয়ার পর যে রিটার্ন জমা দেওয়া হয়, তাকে বিলম্ব রিটার্ন বলে। আয়কর আইন, ২০২৩-এর ১৭৪ ধারায় এ বিষয়ে বিধান রয়েছে। ২০২৬ সালের অর্থ আইনে এই ধারায় পরিবর্তন আনা হয়েছে, যা ১ জুলাই ২০২৬ থেকে কার্যকর হয়েছে। তবে সব ক্ষেত্রে নির্ধারিত সময় পার হওয়ার অর্থ একই নয়। ২০২৬-২৭ করবর্ষে স্বাভাবিক ব্যক্তি করদাতারা পুরো করবর্ষে নির্দিষ্ট নিয়মে রিটার্ন জমা দিতে পারবেন। কোন সময়ে রিটার্ন দিচ্ছেন, তার ভিত্তিতে কর প্রণোদনা বা অতিরিক্ত করের হিসাব হবে।
কারা বিলম্ব রিটার্ন দেবেন?
যাদের আয়কর রিটার্ন জমা দেওয়া আইনত বাধ্যতামূলক, অথচ তারা নির্ধারিত সময়ের মধ্যে তা জমা দেননি, তাদের বিলম্ব রিটার্ন দিতে হতে পারে। যেমন-
- যাদের আয়কর রিটার্ন জমা দেওয়ার আইনগত বাধ্যবাধকতা রয়েছে।
- যাদের করযোগ্য আয় রয়েছে এবং যাদের রিটার্ন দেওয়া প্রয়োজন।
- যাদের নির্দিষ্ট আইনগত বা পেশাগত কারণে রিটার্ন জমার প্রমাণ দেখাতে হয়।
- এছাড়া কোম্পানির পরিচালক, ফার্মের অংশীদার এবং আইন অনুযায়ী বাধ্যতামূলকভাবে রিটার্ন জমা দিতে হয় এমন ব্যক্তিদেরও নিজ নিজ ক্ষেত্রে নিয়ম মানতে হবে। তবে কারো আয় করমুক্ত সীমার নিচে হলেই যে তার রিটার্ন দেওয়ার বাধ্যবাধকতা নেই, এমন নয়। ব্যক্তির অবস্থা ও প্রযোজ্য আইনি শর্ত বিবেচনা করতে হবে।
আয়কর আইন, ২০২৩-এর ১৭০ ধারায় ২০২৬ সালের অর্থ আইনের মাধ্যমে স্বাভাবিক ব্যক্তি করদাতাদের জন্য সময়ভিত্তিক ব্যবস্থা চালু করা হয়েছে। নিয়মটি হলো-
- ১ জুলাই থেকে ৩০ সেপ্টেম্বর: এই সময়ে রিটার্ন জমা দিলে পরিশোধযোগ্য করের ৫ শতাংশ অথবা ২৫ হাজার টাকা-যেটি কম, সেই পরিমাণ কর প্রণোদনা পাওয়া যাবে।
- ১ অক্টোবর থেকে ৩১ ডিসেম্বর: এই সময়ে রিটার্ন জমা দিলে কোনো কর প্রণোদনা বা অতিরিক্ত কর প্রযোজ্য হবে না।
- ১ জানুয়ারি থেকে ৩১ মার্চ: এ সময়ে রিটার্ন জমা দিলে পরিশোধযোগ্য করের ২ শতাংশ অথবা ৩ হাজার টাকা-যেটি বেশি, সেই পরিমাণ অতিরিক্ত কর দিতে হবে।
- ১ এপ্রিল থেকে ৩০ জুন: এ সময়ে রিটার্ন জমা দিলে পরিশোধযোগ্য করের ৫ শতাংশ অথবা ৫ হাজার টাকা-যেটি বেশি, সেই পরিমাণ অতিরিক্ত কর দিতে হবে।
- তবে যারা আগে কখনো রিটার্ন জমা দেননি, তাদের জন্য সংশ্লিষ্ট করবর্ষের ৩০ জুন পর্যন্ত রিটার্ন জমা দেওয়ার বিশেষ বিধান রয়েছে। বিদেশে অবস্থানরত নির্দিষ্ট শ্রেণির করদাতাদের ক্ষেত্রেও আলাদা নিয়ম আছে।
করবর্ষ শেষ হওয়ার পরও রিটার্ন জমা না দিলে আয়কর আইনের ১৭৪ ধারা অনুযায়ী অতিরিক্ত করের পরিমাণ বাড়তে পারে।
নিজে থেকে বিলম্ব রিটার্ন দিলে: পরিশোধযোগ্য করের ১০ শতাংশ অথবা ৫ হাজার টাকা যেটি বেশি, সেই পরিমাণ অতিরিক্ত কর দিতে হবে।
কর কর্তৃপক্ষের নোটিশের পর রিটার্ন দিলে: নির্দিষ্ট আইনগত পরিস্থিতিতে পরিশোধযোগ্য করের ১৫ শতাংশ অথবা ১০ হাজার টাকা যেটি বেশি, সেই পরিমাণ অতিরিক্ত কর দিতে হবে।
উদাহরণ হিসেবে বলা যেতে পারে, ধরুন কারো পরিশোধযোগ্য কর ২০ হাজার টাকা হলে করবর্ষ শেষ হওয়ার পর নিজে থেকে রিটার্ন জমা দেওয়ার ক্ষেত্রে ১০ শতাংশ হিসাবে ২ হাজার টাকা আসে। কিন্তু ন্যূনতম অতিরিক্ত কর ৫ হাজার টাকা হওয়ায় তাকে অতিরিক্ত ৫ হাজার টাকা দিতে হবে। অর্থাৎ মূল করের সঙ্গে মোট ২৫ হাজার টাকা দিতে হবে, যদি অন্য কোনো কর বা দায় প্রযোজ্য না থাকে।
দেরিতে রিটার্ন দিলে কি কর ছাড় পাওয়া যাবে?
বিলম্ব রিটার্নের ক্ষেত্রে নির্দিষ্ট কিছু ব্যতিক্রম ছাড়া অন্যান্য কর অব্যাহতির সুবিধা পাওয়া নাও যেতে পারে। ফলে সময়মতো রিটার্ন দিলে যে আয় করমুক্ত থাকার সুযোগ পেত, দেরিতে জমা দেওয়ার ক্ষেত্রে সেই আয়ের ওপরও কর হিসাব করতে হতে পারে। তাই শুধু অতিরিক্ত কর নয়, কর অব্যাহতি হারানোর বিষয়টিও মাথায় রাখা জরুরি।
কী করবেন?
রিটার্ন জমা দিতে দেরি হয়ে গেলে আর অপেক্ষা না করে আয়, বিনিয়োগ, উৎসে কর কর্তন, সম্পদ ও দায়ের তথ্য প্রস্তুত করুন। এরপর জাতীয় রাজস্ব বোর্ডের ই-রিটার্ন পোর্টাল ব্যবহার করে প্রযোজ্য নিয়মে রিটার্ন জমা দিতে পারেন। নির্দিষ্ট পরিস্থিতিতে করের হিসাব জটিল হলে কর আইনজীবী বা অভিজ্ঞ কর পরামর্শকের সাহায্য নেওয়া ভালো।
মনে রাখবেন, নির্ধারিত সময়ে রিটার্ন জমা দেওয়া আর করবর্ষ শেষ হওয়ার পর বিলম্ব রিটার্ন জমা দেওয়া এক বিষয় নয়। তাই আপনার করদাতার ধরন, রিটার্ন জমার সময় এবং কোনো নোটিশ পেয়েছেন কি না এসব যাচাই করে সঠিক নিয়মে রিটার্ন জমা দিন।
সূত্র: বাংলাদেশের আয়কর আইন